Domain mobiler-hochwasserschutz.de kaufen?
Wir ziehen mit dem Projekt
mobiler-hochwasserschutz.de um.
Sind Sie am Kauf der Domain
mobiler-hochwasserschutz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mobiler-hochwasserschutz.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist der Unterschied zwischen technischem Hochwasserschutz und naturnahem Hochwasserschutz?
Der technische Hochwasserschutz beinhaltet den Einsatz von technischen Maßnahmen wie Deichen, Dämmen und Rückhaltebecken, um das Hochwasserrisiko zu reduzieren. Der naturnahe Hochwasserschutz hingegen setzt auf die Wiederherstellung und den Erhalt von natürlichen Überschwemmungsgebieten, Flussauen und Feuchtgebieten, um das Hochwassermanagement zu verbessern und die Auswirkungen von Hochwasser auf natürliche Weise abzumildern. Der naturnahe Hochwasserschutz zielt darauf ab, die ökologische Funktionalität von Flussökosystemen zu erhalten und zu fördern, während der technische Hochwasserschutz hauptsächlich auf den Schutz von Siedlungsgebieten und Infrastruktur ab **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
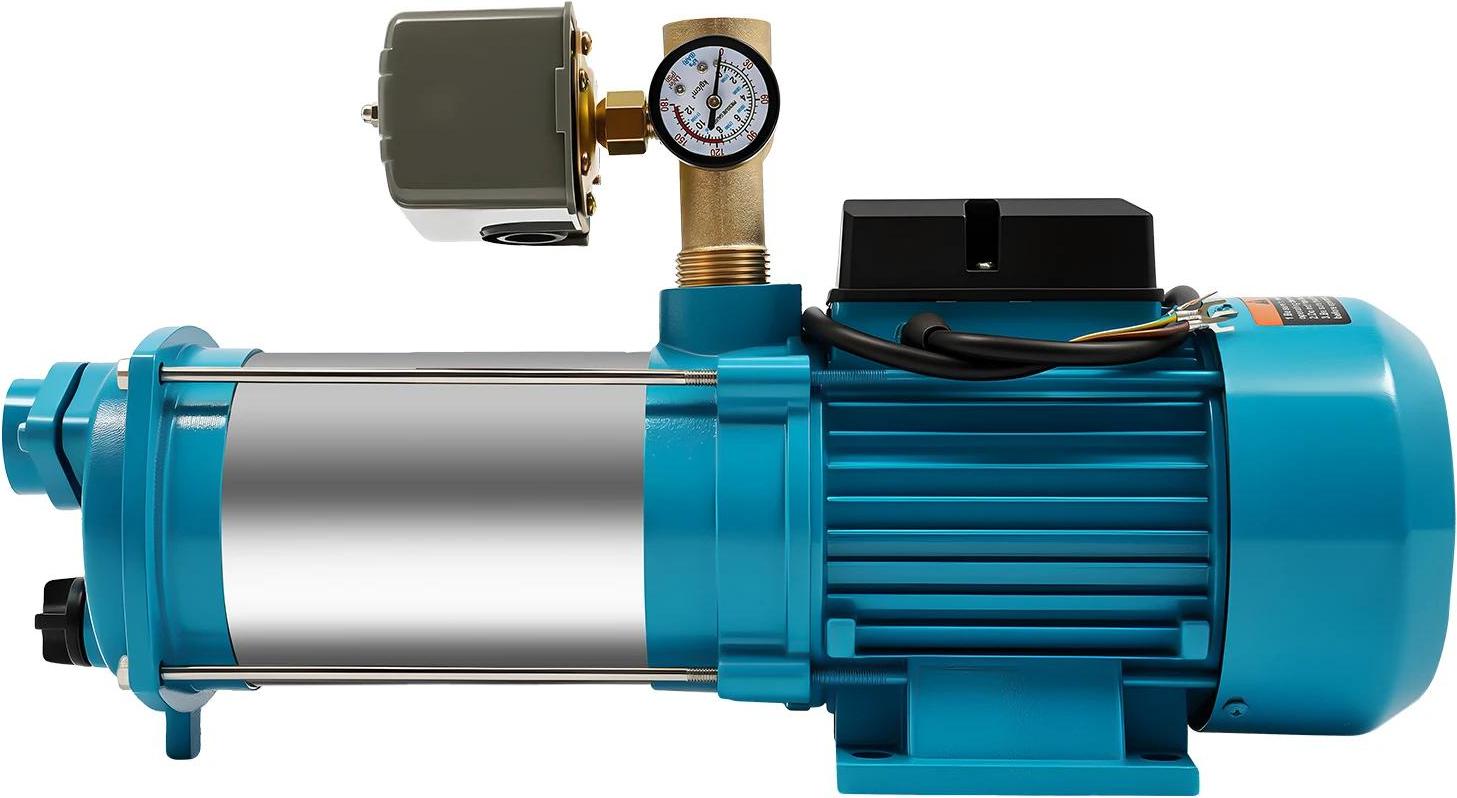
Industrielle Kreiselpumpe - Wasserpumpe - 1300 W Motor - IP44 Schutz - Landwirtschaftliche Bewässerung - Entwässerung - Hochwasserschutz - BlauLeistungsstarke, vielseitige Kreiselpumpe für Bewässerung, Hausdruckerhöhung und Teichwasserwechsel - in robuster Ausführung und in elegantem Blau. Hoher Durchfluss, stabile Förderhöhe und durchdachte Schutzfunktionen sorgen für effizienten, zuverlässigen Betrieb im Alltag. Warum dieses Modell Hohe Sicherheit dank Druck- und MotorschutzschalterStabiler Lauf durch schwingungsdämpfenden StandfußKonstante Leistung mit effizienter Spiral-LaufradtechnikLanglebige Bauweise mit korrosionsbeständigen KomponentenVielseitige Anwendung für Gartenbewässerung, Hauswasser und TeichpflegeAttraktive Optik in Blau für klare Geräteerkennung Hohe Sicherheit Ein integrierter Druckschalter in Kombination mit einem Motorschutzschalter wirkt als thermische Schutzvorrichtung. So wird Überhitzung zuverlässig vermieden und die Pumpe schaltet bei abnormalen Bedingungen rechtzeitig ab. Stabiler Lauf Das sorgt für ruhigen Betrieb und erhöht die Lebensdauer von Motor und Lagerung. Konstante Leistung Das Spiral-Lauf461,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wickert, Harald: SchutzmaßnahmenSchutzmaßnahmen , Arbeitsheft , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage 2025, Erscheinungsjahr: 20250403, Titel der Reihe: Schutzmaßnahmen##, Autoren: Wickert, Harald~Jagla, Dieter, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage 2025, Seitenzahl/Blattzahl: 96, Keyword: Elektrotechnik; Unterrichtswerke; Arbeitsheft, Fachschema: Schutz (Technik)~Technik / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 254, Breite: 186, Höhe: 32, Gewicht: 236, Produktform: Kartoniert, Genre: Schule und Lernen,21,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Operativer Hochwasserschutz, Fachbücher von Alexandra Schüller, Robert JüpnerDie Bewältigung von Hochwasserereignissen ist Teil des gesamtgesellschaftlichen Umgangs mit Naturkatastrophen. Die interdisziplinäre Vernetzung einzelner Fragestellungen sowie die Verschneidung der Perspektiven verschiedener Akteure bietet grosses Potenzial im Bereich Hochwasserschutz. Die gewählte Struktur des vorliegenden Buches ist bewusst für einen breiten Leserkreis ausgerichtet, um diese verschiedenen Akteure mit unterschiedlichen fachlichen Hintergründen erreichen zu können. Für eine erfolgreiche und effektive Hochwasserbewältigung ist eine intensive Vorbereitung auf verschiedene Hochwasserszenarien erforderlich. Dies beinhaltet auch eine fundierte Ereignisanalyse nach Ablauf eines Hochwassers. Auch wenn jedes Hochwasserereignis eine besondere Ausprägung besitzt und von einer Vielzahl meteorologischer, hydrologischer, räumlicher und nicht zuletzt gesellschaftspolitischer Rahmenbedingungen abhängig ist, lassen sich grundlegende Erkenntnisse aus den jeweiligen Hochwasserbewältigungsstrategien und -massnahmen ableiten.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Mobiler Hochwasserschutz in urbanen Gebieten: Ein Überblick und Anwendungsmöglichkeiten einzelner mobiler Hochwasserschutzsysteme, Taschenbuch vonMobiler Hochwasserschutz In Urbanen Gebieten: Ein Überblick Und Anwendungsmöglichkeiten Einzelner Mobiler Hochwasserschutzsysteme, Taschenbuch Von Christian Baumgartner, Disserta, 978-3-95935-018-1, Seitenanzahl: 13244,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
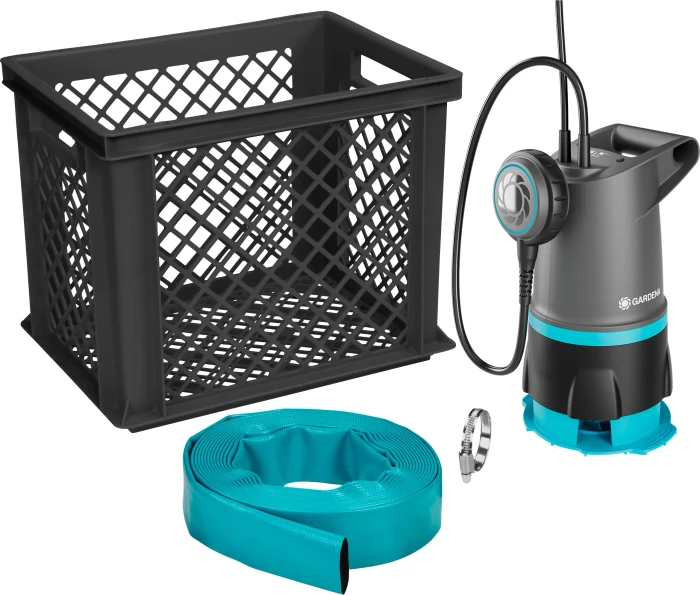
GARDENA Hochwasserschutz-Set 20000 BASICUnterwasserpumpe - Elektro, Durchfluss: 20000 l/h, Transporthöhe: 9 m, Restniveau: 1 mm, Kabellänge: 10 m, maximale Partikelgröße: 35 mm, automatische Umschaltung, Ausstattung: Schwimmerschalter, Baumaterial: Metall, Lieferumfang: Schlauch Hochwasserschutz-Set GARDENA 20000 BASIC Komplettlösung für das schnelle Abpumpen von Wasser aus Kellern und Gärten GARDENA 20000 BASIC ist ein Hochwa133,59 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Industrielle Kreiselpumpe - Wasserpumpe - 1300 W Motor - IP44 Schutz - Landwirtschaftliche Bewässerung - Entwässerung - Hochwasserschutz - BlauLeistungsstarke, vielseitige Kreiselpumpe für Bewässerung, Hausdruckerhöhung und Teichwasserwechsel - in robuster Ausführung und in elegantem Blau. Hoher Durchfluss, stabile Förderhöhe und durchdachte Schutzfunktionen sorgen für effizienten, zuverlässigen Betrieb im Alltag. Warum dieses Modell Hohe Sicherheit dank Druck- und MotorschutzschalterStabiler Lauf durch schwingungsdämpfenden StandfußKonstante Leistung mit effizienter Spiral-LaufradtechnikLanglebige Bauweise mit korrosionsbeständigen KomponentenVielseitige Anwendung für Gartenbewässerung, Hauswasser und TeichpflegeAttraktive Optik in Blau für klare Geräteerkennung Hohe Sicherheit Ein integrierter Druckschalter in Kombination mit einem Motorschutzschalter wirkt als thermische Schutzvorrichtung. So wird Überhitzung zuverlässig vermieden und die Pumpe schaltet bei abnormalen Bedingungen rechtzeitig ab. Stabiler Lauf Das sorgt für ruhigen Betrieb und erhöht die Lebensdauer von Motor und Lagerung. Konstante Leistung Das Spiral-Lauf461,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wickert, Harald: SchutzmaßnahmenSchutzmaßnahmen , Arbeitsheft , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage 2025, Erscheinungsjahr: 20250403, Titel der Reihe: Schutzmaßnahmen##, Autoren: Wickert, Harald~Jagla, Dieter, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage 2025, Seitenzahl/Blattzahl: 96, Keyword: Elektrotechnik; Unterrichtswerke; Arbeitsheft, Fachschema: Schutz (Technik)~Technik / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 254, Breite: 186, Höhe: 32, Gewicht: 236, Produktform: Kartoniert, Genre: Schule und Lernen,21,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist der Unterschied zwischen technischem Hochwasserschutz und naturnahem Hochwasserschutz?
Der technische Hochwasserschutz beinhaltet den Einsatz von technischen Maßnahmen wie Deichen, Dämmen und Rückhaltebecken, um das Hochwasserrisiko zu reduzieren. Der naturnahe Hochwasserschutz hingegen setzt auf die Wiederherstellung und den Erhalt von natürlichen Überschwemmungsgebieten, Flussauen und Feuchtgebieten, um das Hochwassermanagement zu verbessern und die Auswirkungen von Hochwasser auf natürliche Weise abzumildern. Der naturnahe Hochwasserschutz zielt darauf ab, die ökologische Funktionalität von Flussökosystemen zu erhalten und zu fördern, während der technische Hochwasserschutz hauptsächlich auf den Schutz von Siedlungsgebieten und Infrastruktur ab **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Operativer Hochwasserschutz, Fachbücher von Alexandra Schüller, Robert JüpnerDie Bewältigung von Hochwasserereignissen ist Teil des gesamtgesellschaftlichen Umgangs mit Naturkatastrophen. Die interdisziplinäre Vernetzung einzelner Fragestellungen sowie die Verschneidung der Perspektiven verschiedener Akteure bietet grosses Potenzial im Bereich Hochwasserschutz. Die gewählte Struktur des vorliegenden Buches ist bewusst für einen breiten Leserkreis ausgerichtet, um diese verschiedenen Akteure mit unterschiedlichen fachlichen Hintergründen erreichen zu können. Für eine erfolgreiche und effektive Hochwasserbewältigung ist eine intensive Vorbereitung auf verschiedene Hochwasserszenarien erforderlich. Dies beinhaltet auch eine fundierte Ereignisanalyse nach Ablauf eines Hochwassers. Auch wenn jedes Hochwasserereignis eine besondere Ausprägung besitzt und von einer Vielzahl meteorologischer, hydrologischer, räumlicher und nicht zuletzt gesellschaftspolitischer Rahmenbedingungen abhängig ist, lassen sich grundlegende Erkenntnisse aus den jeweiligen Hochwasserbewältigungsstrategien und -massnahmen ableiten.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Disserta Mobiler Hochwasserschutz in urbanen Gebieten: Ein Überblick und Anwendungsmöglichkeiten einzelner mo (Deutsch, Softcover, Christian Baumgartner) (55583020)Disserta Mobiler Hochwasserschutz in urbanen Gebieten: Ein Überblick und Anwendungsmöglichkeiten einzelner mo (Deutsch, Softcover, Christian Baumgartner) (55583020)44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
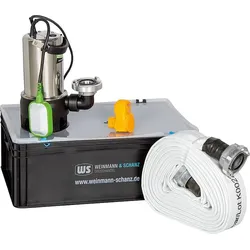
Flutset Flut Set Tauchpumpe Überflutungsschutz Hochwasserschutz Pumpe 9480 l/hFlutset 9480 l/h • Praktisches Erste Hilfe Set bei Hochwasser im Keller, oder zum Entleeren von großen Behältern • Maximale Pumpleistung dank schnell einsatzbereiten C-Bauschlauch • Platzsparend verstaut in WS-Transportbox Technische Daten: • Spannung: 230 V / 50 Hz • Nennleistung: 550 W • Fördermedientemperatur max.: 35°C • Druck max.: 0,7 bar • Förderhöhe max.: 7 m • Korngröße max.: 35 mm • Fördermenge max.: 9480 l/h • Druckanschluss: DN 40 (1 1/2") • Edelstahl/Kunststoff Pumpe • Lieferumfang: - Schmutzwasser-Tauchpumpe Flow mit Schwimmerschalter und Anschlusskabel (10 m) - Storz Festkupplung 52-C - Bauschlauch mit Storz-C Länge: 20 m - Personenschutz-Adapter IP 54 - WS Transportbox 600 x 400 x 237 mm Hinweis: Um dieses Produkt in die Hausinstallation integrieren zu können, muss ein Eingriff in das 230 Volt-Netz erfolgen. Arbeiten am 230Volt-Netz dürfen nur von einer Elektrofachkraft (nach VDE 0100) erfolgen.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.