Domain mobiler-hochwasserschutz.de kaufen?
Wir ziehen mit dem Projekt
mobiler-hochwasserschutz.de um.
Sind Sie am Kauf der Domain
mobiler-hochwasserschutz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mobiler-hochwasserschutz.de kaufen?
Was ist der Unterschied zwischen technischem Hochwasserschutz und naturnahem Hochwasserschutz?
Der technische Hochwasserschutz beinhaltet den Einsatz von technischen Maßnahmen wie Deichen, Dämmen und Rückhaltebecken, um das Hochwasserrisiko zu reduzieren. Der naturnahe Hochwasserschutz hingegen setzt auf die Wiederherstellung und den Erhalt von natürlichen Überschwemmungsgebieten, Flussauen und Feuchtgebieten, um das Hochwassermanagement zu verbessern und die Auswirkungen von Hochwasser auf natürliche Weise abzumildern. Der naturnahe Hochwasserschutz zielt darauf ab, die ökologische Funktionalität von Flussökosystemen zu erhalten und zu fördern, während der technische Hochwasserschutz hauptsächlich auf den Schutz von Siedlungsgebieten und Infrastruktur ab **
Was ist Hochwasserschutz in Erdkunde?
Hochwasserschutz in Erdkunde bezieht sich auf die Maßnahmen, die ergriffen werden, um die Auswirkungen von Hochwasserereignissen auf menschliche Siedlungen und die Umwelt zu minimieren. Dazu gehören beispielsweise der Bau von Deichen und Dämmen, die Verbesserung der Flussregulierung und die Förderung von Maßnahmen zur Hochwasservorsorge und -warnung. Ziel ist es, die Risiken und Schäden durch Hochwasser zu reduzieren und die Sicherheit der betroffenen Gebiete zu gewährleisten. **

Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Operativer Hochwasserschutz, Fachbücher von Alexandra Schüller, Robert JüpnerDie Bewältigung von Hochwasserereignissen ist Teil des gesamtgesellschaftlichen Umgangs mit Naturkatastrophen. Die interdisziplinäre Vernetzung einzelner Fragestellungen sowie die Verschneidung der Perspektiven verschiedener Akteure bietet grosses Potenzial im Bereich Hochwasserschutz. Die gewählte Struktur des vorliegenden Buches ist bewusst für einen breiten Leserkreis ausgerichtet, um diese verschiedenen Akteure mit unterschiedlichen fachlichen Hintergründen erreichen zu können. Für eine erfolgreiche und effektive Hochwasserbewältigung ist eine intensive Vorbereitung auf verschiedene Hochwasserszenarien erforderlich. Dies beinhaltet auch eine fundierte Ereignisanalyse nach Ablauf eines Hochwassers. Auch wenn jedes Hochwasserereignis eine besondere Ausprägung besitzt und von einer Vielzahl meteorologischer, hydrologischer, räumlicher und nicht zuletzt gesellschaftspolitischer Rahmenbedingungen abhängig ist, lassen sich grundlegende Erkenntnisse aus den jeweiligen Hochwasserbewältigungsstrategien und -massnahmen ableiten.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **

Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
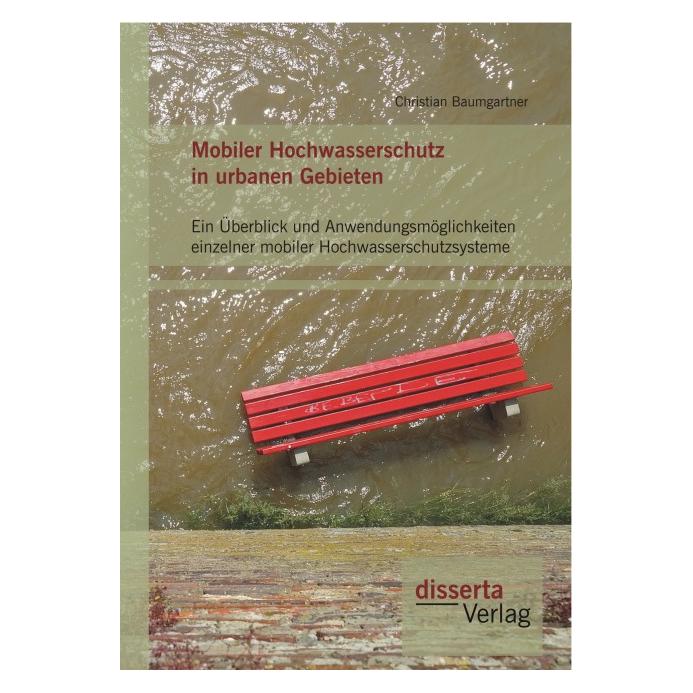
Mobiler Hochwasserschutz in urbanen Gebieten: Ein Überblick und Anwendungsmöglichkeiten einzelner mobiler Hochwasserschutzsysteme, Taschenbuch vonMobiler Hochwasserschutz In Urbanen Gebieten: Ein Überblick Und Anwendungsmöglichkeiten Einzelner Mobiler Hochwasserschutzsysteme, Taschenbuch Von Christian Baumgartner, Disserta, 978-3-95935-018-1, Seitenanzahl: 13244,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
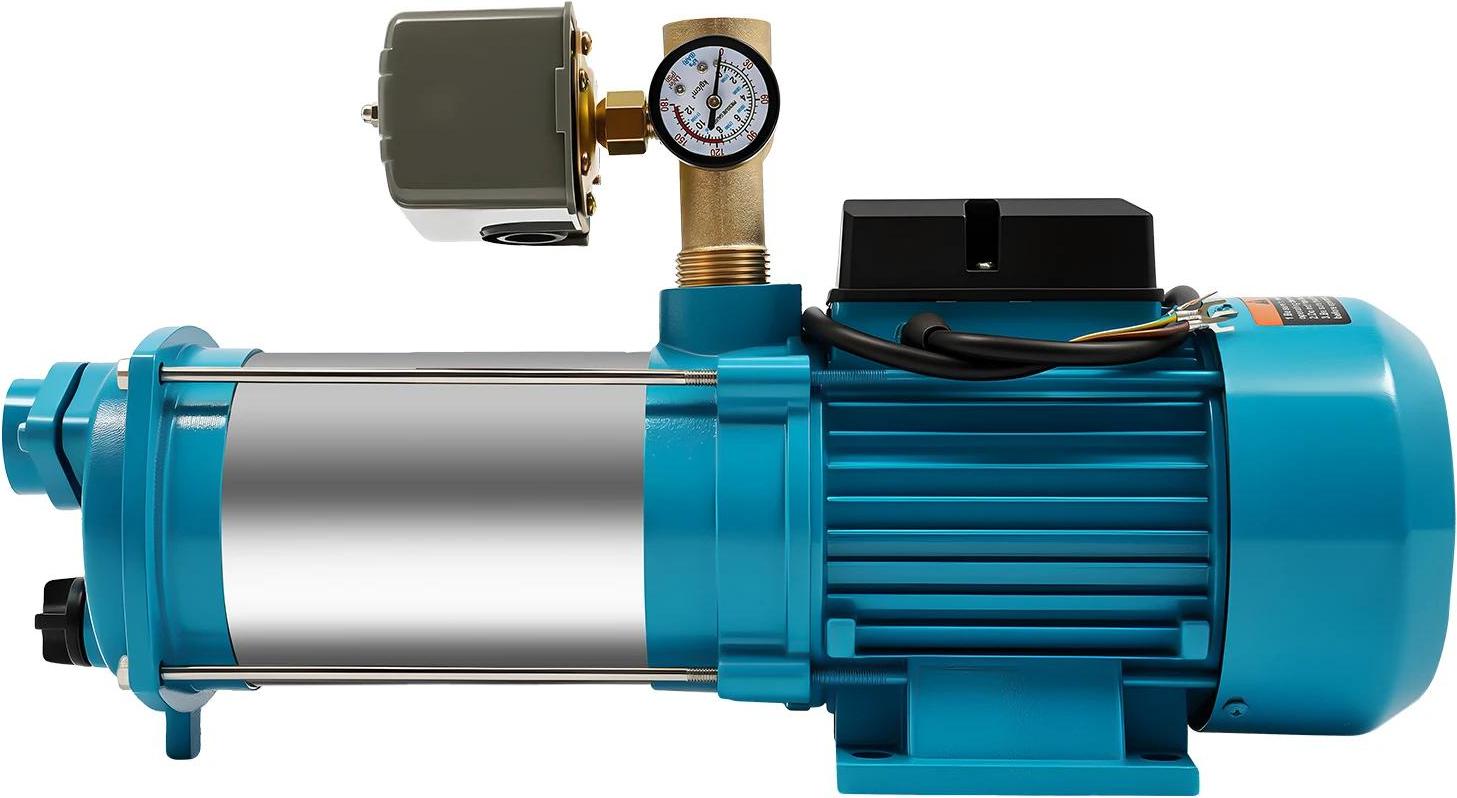
Industrielle Kreiselpumpe - Wasserpumpe - 1300 W Motor - IP44 Schutz - Landwirtschaftliche Bewässerung - Entwässerung - Hochwasserschutz - BlauLeistungsstarke, vielseitige Kreiselpumpe für Bewässerung, Hausdruckerhöhung und Teichwasserwechsel - in robuster Ausführung und in elegantem Blau. Hoher Durchfluss, stabile Förderhöhe und durchdachte Schutzfunktionen sorgen für effizienten, zuverlässigen Betrieb im Alltag. Warum dieses Modell Hohe Sicherheit dank Druck- und MotorschutzschalterStabiler Lauf durch schwingungsdämpfenden StandfußKonstante Leistung mit effizienter Spiral-LaufradtechnikLanglebige Bauweise mit korrosionsbeständigen KomponentenVielseitige Anwendung für Gartenbewässerung, Hauswasser und TeichpflegeAttraktive Optik in Blau für klare Geräteerkennung Hohe Sicherheit Ein integrierter Druckschalter in Kombination mit einem Motorschutzschalter wirkt als thermische Schutzvorrichtung. So wird Überhitzung zuverlässig vermieden und die Pumpe schaltet bei abnormalen Bedingungen rechtzeitig ab. Stabiler Lauf Das sorgt für ruhigen Betrieb und erhöht die Lebensdauer von Motor und Lagerung. Konstante Leistung Das Spiral-Lauf454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen technischem Hochwasserschutz und naturnahem Hochwasserschutz?
Der technische Hochwasserschutz beinhaltet den Einsatz von technischen Maßnahmen wie Deichen, Dämmen und Rückhaltebecken, um das Hochwasserrisiko zu reduzieren. Der naturnahe Hochwasserschutz hingegen setzt auf die Wiederherstellung und den Erhalt von natürlichen Überschwemmungsgebieten, Flussauen und Feuchtgebieten, um das Hochwassermanagement zu verbessern und die Auswirkungen von Hochwasser auf natürliche Weise abzumildern. Der naturnahe Hochwasserschutz zielt darauf ab, die ökologische Funktionalität von Flussökosystemen zu erhalten und zu fördern, während der technische Hochwasserschutz hauptsächlich auf den Schutz von Siedlungsgebieten und Infrastruktur ab **
-
Was ist Hochwasserschutz in Erdkunde?
Hochwasserschutz in Erdkunde bezieht sich auf die Maßnahmen, die ergriffen werden, um die Auswirkungen von Hochwasserereignissen auf menschliche Siedlungen und die Umwelt zu minimieren. Dazu gehören beispielsweise der Bau von Deichen und Dämmen, die Verbesserung der Flussregulierung und die Förderung von Maßnahmen zur Hochwasservorsorge und -warnung. Ziel ist es, die Risiken und Schäden durch Hochwasser zu reduzieren und die Sicherheit der betroffenen Gebiete zu gewährleisten. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Operativer Hochwasserschutz, Fachbücher von Alexandra Schüller, Robert JüpnerDie Bewältigung von Hochwasserereignissen ist Teil des gesamtgesellschaftlichen Umgangs mit Naturkatastrophen. Die interdisziplinäre Vernetzung einzelner Fragestellungen sowie die Verschneidung der Perspektiven verschiedener Akteure bietet grosses Potenzial im Bereich Hochwasserschutz. Die gewählte Struktur des vorliegenden Buches ist bewusst für einen breiten Leserkreis ausgerichtet, um diese verschiedenen Akteure mit unterschiedlichen fachlichen Hintergründen erreichen zu können. Für eine erfolgreiche und effektive Hochwasserbewältigung ist eine intensive Vorbereitung auf verschiedene Hochwasserszenarien erforderlich. Dies beinhaltet auch eine fundierte Ereignisanalyse nach Ablauf eines Hochwassers. Auch wenn jedes Hochwasserereignis eine besondere Ausprägung besitzt und von einer Vielzahl meteorologischer, hydrologischer, räumlicher und nicht zuletzt gesellschaftspolitischer Rahmenbedingungen abhängig ist, lassen sich grundlegende Erkenntnisse aus den jeweiligen Hochwasserbewältigungsstrategien und -massnahmen ableiten.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Disserta Mobiler Hochwasserschutz in urbanen Gebieten: Ein Überblick und Anwendungsmöglichkeiten einzelner mo (Deutsch, Softcover, Christian Baumgartner) (55583020)Disserta Mobiler Hochwasserschutz in urbanen Gebieten: Ein Überblick und Anwendungsmöglichkeiten einzelner mo (Deutsch, Softcover, Christian Baumgartner) (55583020)44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer visuell, Fachbücher von Thomas HartlDas Fachbuch "Umsatzsteuer visuell" bietet eine umfassende und anschauliche Darstellung der Umsatzsteuer in Form von 23 Schaubildern. Diese Visualisierungen sind darauf ausgelegt, komplexe steuerrechtliche Zusammenhänge verständlich zu machen und das Wissen nachhaltig zu vertiefen. Anstatt sich lediglich auf das Auswendiglernen von Gesetzestexten zu konzentrieren, ermöglicht dieses Buch den Leser*innen, die relevanten Inhalte und deren Bedeutung zu erfassen. Die systematische Gliederung der Schaubilder erleichtert das Lernen und Nacharbeiten, insbesondere für angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte. Zudem sind die Schaubilder mit Hinweisen auf die entsprechenden Fundstellen im Lehrbuch versehen, was das Nachschlagen und Vertiefen des Stoffes unterstützt. Die 7. überarbeitete und aktualisierte Auflage stellt sicher, dass die Informationen auf dem neuesten Stand sind und die Leser*innen optimal auf ihre Prüfungen vorbereitet werden.36,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.